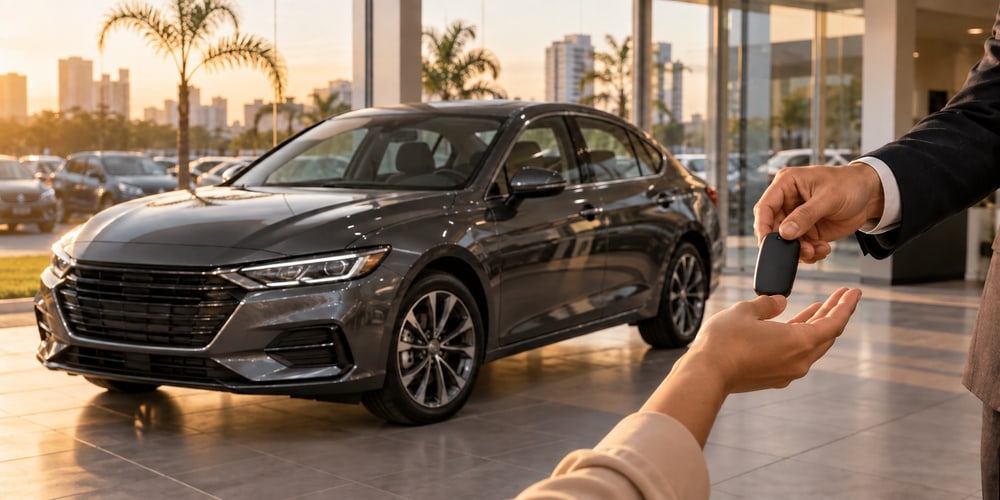
Assumir o financiamento de um carro significa dar continuidade ao pagamento das parcelas de um veículo que já está financiado por outra pessoa, geralmente comprando o carro diretamente do atual financiado e passando a pagar o saldo devedor junto ao banco ou financeira. É uma prática comum no Brasil por permitir a compra de um veículo por um valor menor do que o de mercado, mas exige atenção redobrada à documentação, à aprovação de crédito e à contratação de seguro ou Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) desde o primeiro dia, para evitar prejuízos financeiros e jurídicos.
O que significa assumir um financiamento de carro
Quando um carro ainda está sendo pago em parcelas junto a um banco ou financeira, ele fica alienado, ou seja, o veículo serve como garantia da dívida e o nome da instituição financeira consta no documento como proprietária fiduciária, mesmo que quem use o carro no dia a dia seja o comprador original. Assumir esse financiamento significa que uma nova pessoa passa a se responsabilizar pelas parcelas restantes, podendo fazer isso de forma oficial, com a anuência do banco, ou de forma informal, apenas combinando com o vendedor.
Essa segunda forma, embora mais rápida e sem burocracia, é muito mais arriscada, porque o contrato de financiamento continua no nome do comprador original perante o banco, mesmo que o carro já tenha sido repassado.
Diferença entre transferência oficial e o contrato de gaveta
O chamado contrato de gaveta é um acordo informal, geralmente feito por escrito entre comprador e vendedor, mas sem registro oficial junto ao banco. Nesse formato, o carro permanece juridicamente no nome do antigo financiado, o que traz riscos sérios: se o vendedor tiver outras dívidas, o veículo pode ser penhorado; se ele falecer, o carro entra em inventário; e se ele deixar de pagar outras contas, seu nome sujo pode acabar afetando indiretamente a situação do carro.
Além disso, com contrato de gaveta, o novo condutor não consegue contratar seguro ou Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) em seu próprio nome como proprietário, o que dificulta a cobertura em caso de sinistro e pode até gerar recusa de indenização, já que formalmente ele não é o dono do veículo perante os órgãos oficiais.
Cote e feche sua proteção em menos de 3 minutos
Informe seus dados, veja as opções disponíveis e siga direto para fechar sua proteção online, sem burocracia.
*Resposta rápida no horário comercial. Se preferir, descreva seu veículo e sua cidade na primeira mensagem.
Passo a passo para assumir um financiamento oficialmente
O primeiro passo é entrar em contato com o banco ou financeira responsável pelo contrato para verificar o saldo devedor atualizado e confirmar se a instituição permite a transferência de titularidade do financiamento, o que costuma ser chamado de transferência de dívida ou substituição de devedor.
Em seguida, o novo comprador passa por uma análise de crédito, semelhante à de um financiamento novo, para que o banco avalie sua capacidade de pagamento. Se aprovado, é assinado um novo contrato ou um aditivo, transferindo formalmente a responsabilidade pelas parcelas restantes.
Depois da aprovação, é preciso pagar as taxas de transferência cobradas pela financeira e atualizar o documento do veículo junto ao Detran, incluindo o novo proprietário no CRLV, mantendo a restrição de alienação fiduciária até a quitação total do financiamento.
Documentos necessários para assumir um financiamento
O novo comprador geralmente precisa apresentar documento de identidade, CPF, comprovante de renda, comprovante de residência atualizado e, em alguns casos, referências bancárias ou comentário de score de crédito. Já o vendedor precisa apresentar o contrato original de financiamento, o CRLV do veículo e um documento de anuência formalizando a intenção de transferir a dívida.
Ter essa documentação organizada desde o início agiliza a análise do banco e reduz o tempo total do processo, que pode variar de poucos dias a algumas semanas, dependendo da instituição financeira.
Riscos de assumir um financiamento sem regularizar
Assumir um financiamento sem regularizar a documentação traz uma série de riscos concretos: multas de trânsito e pontos na carteira de habilitação continuam sendo direcionados ao nome do antigo proprietário, o que pode gerar conflitos e atrasos; dívidas anteriores do vendedor, como IPVA não pago, podem recair sobre o veículo; e a impossibilidade de contratar seguro ou Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) em nome do condutor real deixa o carro exposto financeiramente em caso de sinistro.
Além disso, revender um carro que ainda está formalmente no nome de outra pessoa é extremamente difícil, o que pode prender o novo comprador em uma situação sem saída fácil caso precise se desfazer do veículo no futuro.
Por que ter seguro ou Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) é essencial nesse processo
Veículos financiados costumam ser exigidos, pelo próprio contrato de alienação fiduciária, a manter cobertura de seguro compreensivo enquanto durar a dívida, justamente porque o carro serve de garantia ao banco. Ao assumir o financiamento, o novo comprador precisa providenciar rapidamente um seguro ou Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) em seu nome, evitando ficar descoberto durante o período de transição entre a compra e a regularização completa da documentação.
Ficar sem cobertura, mesmo que por poucos dias, pode significar arcar sozinho com todo o prejuízo em caso de furto, roubo ou colisão, o que compromete tanto o patrimônio do comprador quanto a garantia que o banco exige sobre o veículo.
Cuidados antes de fechar negócio
Antes de fechar negócio, é fundamental consultar a situação completa do veículo, incluindo multas pendentes, IPVA em atraso e eventuais restrições judiciais, o que pode ser feito diretamente no site do Detran do estado ou por meio de consultas veiculares especializadas. Também vale negociar o valor final considerando o saldo devedor real do financiamento, e não apenas o valor de mercado do carro.
Fazer uma vistoria cautelar antes da compra também é uma boa prática, já que ajuda a identificar problemas mecânicos ou estruturais que não são visíveis à primeira vista, evitando surpresas desagradáveis logo após a compra.
Como a Atos Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) pode ajudar nesse processo
A Atos Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) entende a rotina de quem está assumindo um financiamento e oferece planos de Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) pensados para atender também veículos financiados, com cobertura contra furto, roubo, colisão e assistência 24 horas. A equipe orienta o novo proprietário sobre a documentação necessária para contratar a proteção rapidamente, evitando qualquer período de desproteção durante a transição de titularidade do veículo.
Perguntas frequentes sobre assumir financiamento de carro
É possível assumir um financiamento sem passar pelo banco? Tecnicamente sim, por meio do contrato de gaveta, mas essa prática é arriscada e não transfere oficialmente a titularidade nem as responsabilidades legais do veículo.
O banco pode recusar a transferência do financiamento? Sim, se o novo comprador não for aprovado na análise de crédito ou se a instituição não trabalhar com esse tipo de transferência para o modelo de contrato em questão.
Quanto custa transferir um financiamento? O valor varia conforme a instituição financeira e pode incluir taxas administrativas, de análise de crédito e de alteração contratual, por isso é importante consultar o banco antes de fechar negócio.
Posso segurar um carro financiado que ainda não está no meu nome? Em geral, seguradoras e associações de Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) exigem que o contratante seja o proprietário ou possua vínculo formal com o veículo, o que reforça a importância de regularizar a documentação o quanto antes.
O que acontece se eu parar de pagar um financiamento assumido? As consequências são as mesmas de qualquer financiamento: nome negativado, cobranças e, em casos extremos, busca e apreensão do veículo pelo banco.
Conclusão
Assumir o financiamento de um carro pode ser uma excelente forma de adquirir um veículo por um valor mais acessível, mas só compensa de verdade quando feito de forma regularizada, com a participação ativa do banco e toda a documentação em dia. Pular etapas em busca de rapidez pode gerar dores de cabeça financeiras e jurídicas que superam de longe a economia inicial. Contratar um seguro ou Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) assim que o negócio é fechado é um passo indispensável para proteger o patrimônio e ter tranquilidade desde o primeiro dia com o novo carro. A Atos Proteção Veicular ou Proteção Patrimonial Mutualista (PPM) está preparada para acompanhar esse momento, oferecendo cobertura completa e suporte especializado para quem está começando essa nova etapa.